

AGRONEGÓCIO
Abate de búfalos em RO vira alvo do MPF e expõe impasse ambiental

AGRONEGÓCIO
Agro tem até dia 30 para escolher tributação que pode alterar competitividade em 2027


Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho

Implanon: Prefeitura de Sinop recebe 5,8 mil implantes e reforça oferta de contraceptivo nas UBS

Flávia Moretti vistoria obras de reservatório da Imigrantes que reforçará abastecimento de água

Prefeitura de Sinop leva cursos do Qualifica Turismo a adolescentes do Socioeducativo

Prefeitura de Diamantino apresenta resultados fiscais de 2026 e planejamento orçamentário para 2027


Prefeitura, Fiemt e instituição religiosa discutem parceria para valorizar Memorial João Paulo II
A Prefeitura de Cuiabá, o Sistema Fiemt, por meio do Sesi, e o Santuário Eucarístico São João Paulo II discutem...

Prefeitura promove ações de prevenção e cuidado em saúde bucal durante Outubro Rosa
A Prefeitura de Cuiabá, por meio da Secretaria Municipal de Saúde (SMS) e da Secretaria Adjunta de Saúde Bucal (SASB),...

Prefeitura lamenta morte de idosa em acidente e notifica empresa de ônibus
A Prefeitura de Cuiabá lamenta profundamente a morte de uma idosa de 82 anos, vítima de um acidente envolvendo um...


Os R$ 600 mil do deputado Sebastião Rezende para a Unemat ainda precisam ser comprovados
Deputado afirma ter repassado R$ 600 mil para o curso de Arquitetura e Urbanismo, mas NOB citada para comprovar a...

Conselheiros do TCE-MT publicam nota de solidariedade a Waldir Júlio Teis após exoneração da Escola Superior de Contas
Os conselheiros Antonio Joaquim, Guilherme Maluf e Alisson Carvalho, do Tribunal de Contas de Mato Grosso (TCE-MT), divulgaram nota pública...

Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
Uma ex-funcionária da Câmara Municipal de Sinop relatou episódios de assédio, ameaças e supostas gravações não consentidas pelo vereador Marcos...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...
Esposa de Lito Souza anuncia velório aberto ao público e faz pedido pelo filho
A morte de Lito Souza, piloto de avião que ganhou notoriedade ao compartilhar sua luta contra uma doença rara, comoveu...


Ana Hickmann se declara a Edu Guedes durante lua de mel: ‘Agradecer por tudo’
A apresentadora Ana Hickmann encantou os seguidores ao compartilhar um momento especial ao lado do marido, Edu Guedes. Casados há...

Ana Castela revela habilidade e ensina receita de salmão ao molho de maracujá
Ana Castela, de 22 anos, divertiu os seguidores ao compartilhar um momento descontraído na cozinha. Em tom bem-humorado, a cantora...


Brasil vira sobre a Austrália e vence por 4 a 2 em amistoso
A Seleção Brasileira superou um primeiro tempo de sustos e derrotou a Austrália por 4 a 2, nesta terça-feira (29.09),...
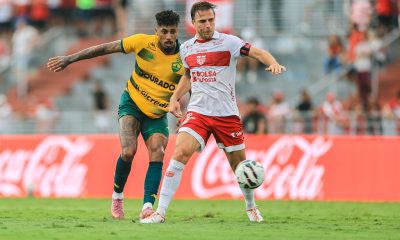

CRB goleia o Cuiabá por 3 a 0 e entra na briga direta pelo G6 da Série B
O CRB fez valer o fator casa na tarde deste domingo e goleou o Cuiabá por 3 a 0, no...


CBF define calendário com semifinais da Copa do Brasil e rodadas do Brasileirão
Quem acompanha o futebol nacional nos próximos dias vai precisar de agenda cheia. A CBF desmembrou mais rodadas do Campeonato...
-

 AGRONEGÓCIO5 dias ago
Safra recorde deve superar capacidade dos armazéns em 133 milhões de toneladas
-

 AGRONEGÓCIO6 dias ago
Fertilizantes estão entre prioridades de R$ 18,3 bilhões em incentivos
-
 FAMOSOS4 dias ago
Bruno relata rádio ligando sozinho e tocando música de Rick & Renner
-
 Várzea Grande6 dias ago
UPA Ipase promove ações de conscientização e prevenção às doenças cardiovasculares
