

AGRONEGÓCIO
Renegociação de dívidas rurais: veja quem pode aderir e o que fazer

AGRONEGÓCIO
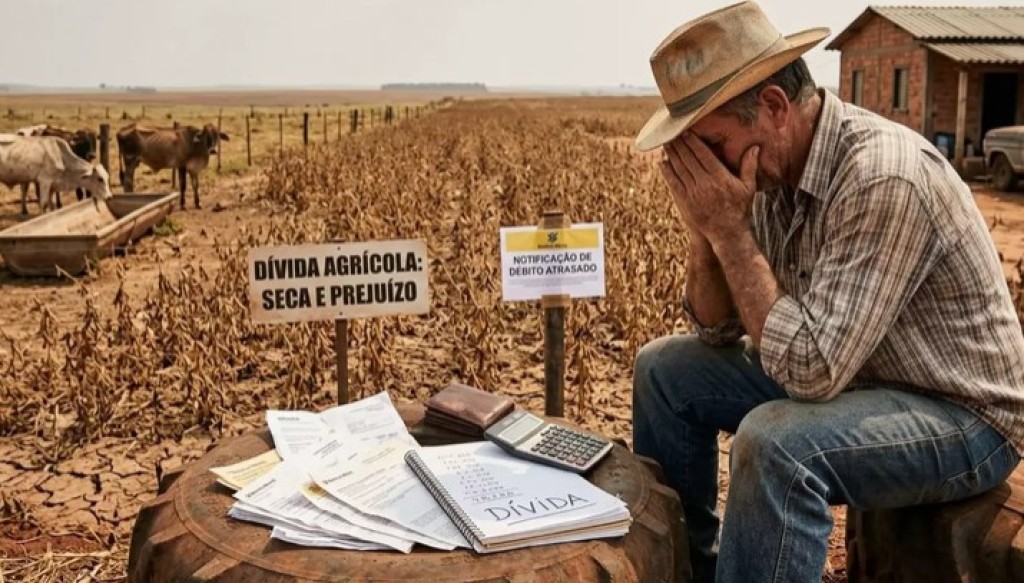
Metade do prazo já passou e renegociação rural de R$ 100 bilhões ainda não chega ao produtor

Metade do prazo para a contratação das linhas especiais destinadas à renegociação das dívidas rurais já transcorreu, mas produtores continuam relatando dificuldades para acessar o programa. A Medida Provisória nº 1.376, publicada em 15 de julho, concedeu 120 dias para as operações, período que termina em meados de novembro.
A demora ocorre quando R$ 207,5 bilhões da carteira ativa de crédito rural apresentam algum tipo de problema. O valor corresponde a 23,5% do total e reúne financiamentos inadimplentes, vencidos, renegociados ou prorrogados, segundo dados de julho do Banco Central compilados pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul).
O mecanismo foi anunciado com potencial para renegociar mais de R$ 100 bilhões em dívidas de produtores e cooperativas atingidos por eventos climáticos ou pela queda dos preços agrícolas. O Banco do Brasil calcula que até 113 mil clientes da instituição podem ser alcançados pelas novas condições.
Na prática, porém, exigências documentais, custos adicionais, pedidos de novas garantias e cobrança de entrada estão impedindo que parte dos produtores conclua a operação. As dificuldades atingem principalmente agricultores familiares, pequenos produtores e propriedades com o caixa mais comprometido.
Em nota a Frente Parlamentar da Agropecuária (FPA) manifestou preocupação com a execução da medida e pediu que o Congresso acompanhe o funcionamento das linhas. A entidade reconhece a importância da renegociação, mas avalia que os recursos ainda não chegam ao campo na velocidade e na escala exigidas pela crise.
 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), a existência da linha não basta se as condições impedirem a contratação.
“A renegociação foi apresentada como uma saída para produtores que acumulam perdas há várias safras. Se o agricultor chega ao banco e encontra uma sequência de exigências que não consegue cumprir, a política existe no papel, mas não resolve o problema dentro da propriedade”, afirma Rezende.
Para acessar as condições gerais, o produtor precisa comprovar perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada. A comprovação deve ser feita por laudo emitido por profissional legalmente habilitado.
A exigência busca dar segurança à aplicação dos recursos públicos, mas se transformou em um dos principais obstáculos. Além do custo de contratação do responsável técnico, o produtor pode ter dificuldade para reconstruir dados de lavouras cultivadas vários anos atrás.
A FPA propõe que pequenos produtores possam apresentar laudos coletivos quando as propriedades de uma mesma região tiverem sido atingidas pelo mesmo evento climático. Também defende a dispensa de um novo documento nos casos de operações que já passaram por renegociação e permanecem com saldo comprometido.
“Não se trata de retirar a fiscalização nem de aceitar informações sem comprovação. É possível manter o rigor e, ao mesmo tempo, reconhecer perdas coletivas provocadas por uma seca, enchente ou geada. Exigir dezenas de laudos individuais para propriedades vizinhas atingidas pelo mesmo evento aumenta o custo e atrasa uma solução urgente”, diz Isan Rezende.
A medida provisória permite renegociar financiamentos de custeio, comercialização e industrialização, determinadas parcelas de investimentos e algumas Cédulas de Produto Rural (CPRs) com liquidação financeira. As operações precisam atender às datas e condições estabelecidas no texto.
Os limites chegam a R$ 400 mil para agricultores familiares atendidos pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), R$ 2 milhões para beneficiários do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e R$ 4 milhões para os demais produtores.
As taxas anuais são de 6% para o Pronaf, 9% para o Pronamp e 12% para os demais. O prazo de pagamento pode chegar a oito anos, com a primeira amortização do principal dois anos depois da contratação, embora os juros sejam pagos durante a carência.
Nos casos mais graves, envolvendo perdas de pelo menos 40% da renda em três ou mais safras, os limites e os prazos são ampliados. O financiamento pode chegar a R$ 8 milhões para produtores fora do Pronaf e do Pronamp, com pagamento em até dez anos.
Outro problema é a cobrança de entrada. Produtores que procuram a renegociação geralmente já enfrentam falta de capital de giro. Exigir um pagamento antecipado pode excluir justamente aqueles que apresentam maior necessidade de reorganizar o passivo.
Há ainda preocupação com a próxima safra. A medida provisória determina que a renegociação não pode impedir a contratação de novos financiamentos nem levar o beneficiário a cadastros restritivos. Ao mesmo tempo, permite que os bancos apliquem suas políticas internas, reavaliem o risco e peçam reforço das garantias.
Essa combinação cria uma diferença entre a proteção escrita na norma e a decisão tomada na agência bancária. Formalmente, a adesão não bloqueia o crédito. Na avaliação individual, entretanto, o comprometimento financeiro pode levar o banco a recusar ou limitar novos recursos.
“A dívida passada precisa ser reorganizada para que o produtor volte a produzir. Renegociar o passivo e fechar a porta do crédito para a nova safra apenas adia o problema. Sem custeio, ele planta menos, reduz tecnologia, perde produtividade e volta a ter dificuldade para pagar”, alerta Rezende.
Os dados nacionais já mostram uma retração do financiamento tradicional. A área produtiva atendida pelas linhas de custeio do Plano Safra caiu de 34,2 milhões para 25,4 milhões de hectares em 12 meses, redução próxima de 26%.
No mesmo período, o valor contratado em crédito rural tradicional, sem considerar títulos privados como as CPRs, recuou 12%, para R$ 181,1 bilhões. O número de contratos diminuiu 10,3% e ficou em 777,8 mil.
A FPA também pede que sejam preservadas as características dos Fundos Constitucionais de Financiamento do Centro-Oeste, do Norte e do Nordeste. Essas fontes possuem regras próprias e têm peso maior em regiões nas quais produtores encontram menos alternativas no sistema bancário.
A medida provisória está em vigor, mas precisa ser aprovada pela Câmara dos Deputados e pelo Senado para ser transformada definitivamente em lei. A frente parlamentar defende ajustes que reduzam as barreiras operacionais sem eliminar os mecanismos de controle.
O prazo aumenta a urgência. Uma renegociação concluída depois da janela de plantio pode reorganizar o balanço da propriedade, mas já não devolve a oportunidade de produzir naquela safra. Para o campo, o sucesso da medida não será medido pelos R$ 100 bilhões anunciados, mas pelo número de produtores que conseguirem contratar, recuperar o crédito e continuar produzindo.
Fonte: Pensar Agro


Tribunal do Júri condena réu a 14 anos por homicídio qualificado

Governo de MT inicia vistoria para reforma do Museu do Rio

Ana Hickmann mostra novas fotos do casamento e revela detalhes: ‘Sonho’

MPMT lança aplicativo que amplia acesso digital aos serviços

CEO inicia reforma de R$ 700 mil e renova 17 cadeiras odontológicas

Governo de MT inicia vistoria para reforma do Museu do Rio
Uma equipe técnica da Secretaria de Estado de Infraestrutura e Logística (Sinfra) iniciou, nesta segunda-feira (14), o levantamento das condições...

Ouvidoria de Cuiabá amplia atendimento e já registra mais de 2 mil manifestações de cidadãos
A Prefeitura de Cuiabá, por meio da Ouvidoria Geral do Município, já registrou 2.080 manifestações de cidadãos entre 25 de...


Cuiabá-Prev recebe gestores de Niterói para troca de experiências sobre gestão previdenciária
O Cuiabá-Prev recebeu gestores da Niterói Prev, do Rio de Janeiro, para uma visita técnica voltada à troca de experiências...


Prefeita de Pedra Preta denuncia vereador por violência política de gênero e pede cassação de mandato
Representação apresentada por Iraci Ferreira de Souza acusa parlamentar de ataques pessoais, quebra de decoro e uso do mandato para...


A conta do vice: Dr Altemar Lopes já recebeu mais de meio milhão de reais desde o inicio do novo mandato
Documentos oficiais da Prefeitura de Rondonópolis revelam o tamanho da fatura que o vice-prefeito Altemar Lopes da Silva já entregou...


Wania Dantas, ex-presidente do CRO-MT, entra no radar para vice de Wellington Fagundes
A ex-presidente do Conselho Regional de Odontologia de Mato Grosso (CRO-MT), Wania Dantas (MDB), passou a ser cogitada como uma...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Governo de MT suspende notícias institucionais do Portal em cumprimento às normas eleitorais
Em cumprimento à legislação eleitoral, o Governo de Mato Grosso suspende, a partir deste sábado (4.7), a exibição das notícias...

Polícia Civil prende foragido por roubo em Poconé
A Polícia Civil de Mato Grosso prendeu, nesta segunda-feira (20.7), um homem de 36 anos, em cumprimento a mandado de...

Ana Hickmann mostra novas fotos do casamento e revela detalhes: ‘Sonho’
Ana Hickmann encantou os seguidores ao compartilhar novas fotos de seu casamento com Edu Guedes, realizado no último sábado (12)....

Tate Dias mostra evolução do quarto dos filho na nova casa com Lauana Prado
Tati Dias, esposa da cantora Lauana Prado, compartilhou nas redes sociais um tour pela nova casa do casal e mostrou...


Larissa Manoela curte Rock in Rio com André Luiz e amigos: ‘Sempre memorável!’
Larissa Manoela aproveitou o Rock in Rio 2026 ao lado do marido, André Luiz Frambach, e de amigos. A atriz...

Flamengo vence o Corinthians no Maracanã e reassume a liderança do Brasileirão
O Flamengo derrotou o Corinthians por 2 a 1 neste domingo (13.09), no Maracanã, no Rio de Janeiro, em partida...


Santos vence o Cruzeiro na Vila Belmiro e emplaca a terceira vitória seguida no Brasileirão
O Santos derrotou o Cruzeiro por 2 a 1 neste sábado, na Vila Belmiro, em partida válida pela 27ª rodada...


Palmeiras vence clássico contra o São Paulo e reassume a liderança do Brasileirão
O Palmeiras voltou ao topo do Campeonato Brasileiro. Na noite deste sábado (12.09), a equipe comandada por Abel Ferreira derrotou...
-
 AGRONEGÓCIO7 dias ago
Safra de soja põe crédito rural à prova: custeio pode superar R$ 212 bilhões
-
 AGRONEGÓCIO7 dias ago
Expointer movimenta R$ 6,2 bilhões e máquinas puxam avanço de 40%
-

 CUIABÁ7 dias ago
Secretaria de Educação realiza capacitação para formação da 1ª Turma de Brigadistas da Rede Municipal
-
 Ministério Público MT7 dias ago
Justiça leva a júri oito acusados pela morte de jovem
